※当ブログはプロモーションを含みます
はじめに
「投資って難しそう……」
「貯金しておけば安心じゃないの?」
「借金なんて絶対にしない方がいいでしょ?」
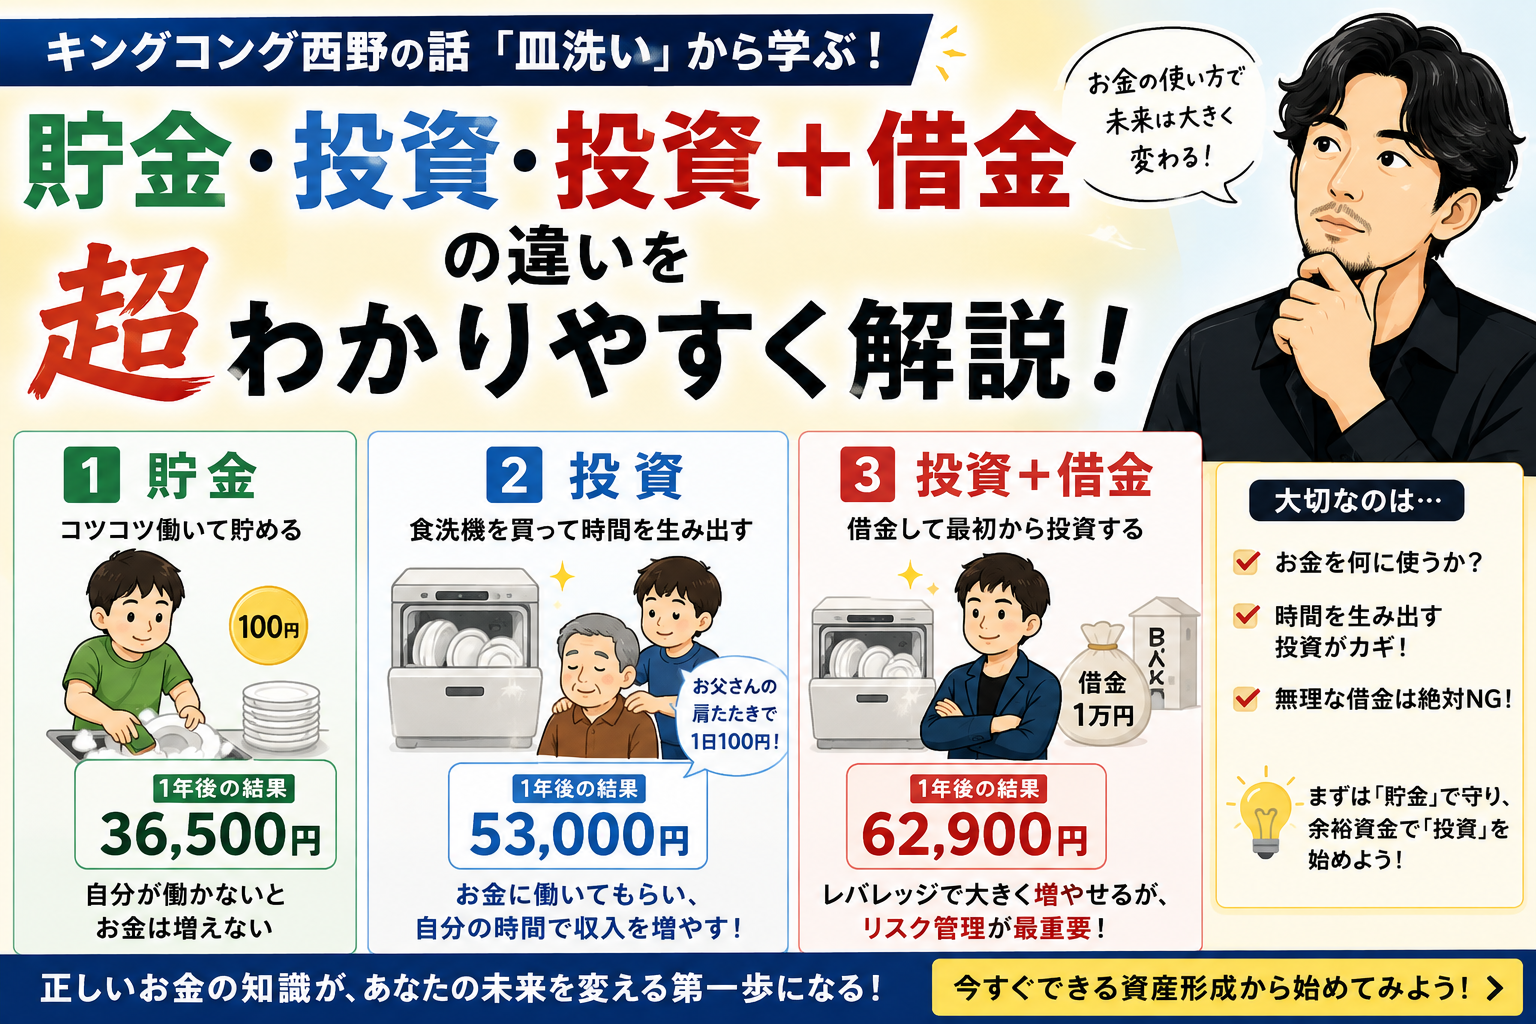
そんな貯金・投資・借金の違いを、とても分かりやすく考えられるのが、キングコング西野亮廣さんが紹介している「皿洗い」の話です。
この話の面白いところは、難しい金融用語を使わなくても、
① 貯金
② 投資
③ 投資+借金
という3つのお金の使い方の違いが理解できることです。
今回は「皿洗い=1日100円」というシンプルな設定から、お金を増やす仕組みについて考えてみましょう。
まずは「皿洗い1回=100円」からスタート
ある家庭で、お母さんが子どもにこんな提案をしました。
「毎日、皿洗いをしてくれたら100円あげるよ」
子どもが毎日皿洗いをすれば、
100円 × 365日 = 36,500円
1年間で36,500円を稼ぐことができます。
では、この条件で3人の子どもが、
それぞれ違う行動をしたらどうなるでしょうか?
① 毎日皿を洗ってお金を貯める「貯金」
Aさんは、とても堅実です。
毎日、自分で皿を洗って100円をもらいます。
そして、もらったお金を使わずに貯金します。
1年間続けると、
100円 × 365日 = 36,500円
1年後の貯金は36,500円です。
非常にシンプルですね。
自分が働く
↓
100円をもらう
↓
使わずに貯める
↓
36,500円になる
これが「貯金」の基本的な考え方です。
もちろん、貯金は悪いことではありません。
突然の病気や失業、車や家電の故障など、予想外の出費に備えるためには現金が必要です。
しかし、この方法には一つ弱点があります。
それは、
「自分が働かなければ、お金が増えない」
ということです。
Aさんが皿洗いを休めば、その日の100円はもらえません。
そこで次のBさんは、少し違う方法を考えました。
② 1万円で食洗機を買う「投資」
Bさんも最初はAさんと同じように、毎日皿洗いをします。
1日100円なので、100日間続けると、
100円 × 100日 = 10,000円
1万円が貯まりました。
普通なら、そのまま貯金したくなるところです。
しかしBさんは、その1万円を使って、
「食洗機」を購入しました。
つまり、100日間かけて貯めた1万円を一度すべて使ってしまいます。
手元のお金は0円です。
一見すると、
「せっかく貯めた1万円がなくなった!」
と思うかもしれません。
しかし、Bさんは1万円と引き換えに、
「自分の代わりに皿を洗ってくれるもの」
を手に入れました。
これが「投資」の考え方です。
食洗機に皿洗いを任せる
食洗機を購入したことで、Bさん自身が皿を洗う必要はなくなりました。
食洗機に皿洗いを任せても、お母さんから1日100円がもらえるとします。
1年間365日のうち、最初の100日は自分で皿を洗ったので、残りは、
365日 − 100日 = 265日
です。
食洗機が残り265日間働くと、
100円 × 265日 = 26,500円
を稼いでくれます。
でも、Bさんの作戦はこれだけではありません。
空いた時間で「お父さんの肩たたき」をする
それまでBさんは、毎日自分で皿を洗っていました。
しかし、食洗機に任せたことで自分の時間が空きました。
そこでBさんは、お父さんに聞きます。
「毎日肩たたきするから、100円ちょうだい!」
お父さんもOKしてくれました。
残り265日間、毎日肩たたきをすると、
100円 × 265日 = 26,500円
稼ぐことができます。
つまりBさんは、
食洗機の皿洗い:26,500円
+
自分の肩たたき:26,500円
=
53,000円
を残り265日間で得ることができます。
最初に稼いだ1万円は食洗機購入に使っているため、
10,000円 − 食洗機10,000円 + 53,000円
= 53,000円
最終的に1年間で53,000円が残りました。
なぜ投資するとお金が増えたのか?
ここが、この話で一番重要なポイントです。
Aさんは1年間、自分一人で働きました。
その結果、
36,500円
でした。
Bさんは途中で1万円を使って、自分の代わりに働いてくれる食洗機を購入しました。
その結果、
53,000円
です。
その差は、
53,000円 − 36,500円 = 16,500円
つまり、BさんはAさんより16,500円多く稼ぐことができました。
理由は、
「お金を使って、自分の時間を生み出したから」
です。
食洗機そのものが魔法のようにお金を増やしているわけではありません。
食洗機に仕事を任せることで、
皿洗い → 食洗機
肩たたき → 自分
という「2馬力」の状態を作ったのです。
これが「投資」の基本的な考え方です。
③ お金を借りて最初から食洗機を買う「投資+借金」
そして最後がCさんです。
Cさんは、Bさんの行動を見て考えました。
「食洗機を買うために100日間待つ必要ってあるの?」
そこでCさんは、まだ1円も持っていない初日に、
10,000円を借りました。
条件は、
1年後に10,100円にして返すこと。
つまり、100円の利息を支払います。
そして借りた1万円で、初日から食洗機を購入しました。
初日から「食洗機+肩たたき」の2馬力
Cさんは最初から食洗機に皿洗いを任せます。
食洗機による皿洗いで、
100円 × 365日 = 36,500円
さらにCさん自身は、その時間を使ってお父さんの肩たたきをします。
こちらも、
100円 × 365日 = 36,500円
つまり1年間で、
36,500円 + 36,500円
= 73,000円
稼ぐことができます。
しかし、Cさんには借金があります。
1万円を借りているので、利息を含めた10,100円を返します。
73,000円 − 10,100円
= 62,900円
最終的に手元には、
62,900円
残りました。
3人を比較すると大きな差になる
1年間の結果を比較してみましょう。
| 方法 | 1年後のお金 |
|---|---|
| ① 貯金 | 36,500円 |
| ② 投資 | 53,000円 |
| ③ 投資+借金 | 62,900円 |
同じ「皿洗い1日100円」からスタートしたのに、
最終的な金額には大きな差が生まれました。
①と③では、
62,900円 − 36,500円 = 26,400円
もの差があります。
なぜでしょうか?
最大の違いは、
「食洗機をいつ手に入れたのか」
です。
①は最後まで自分一人で働く。
②は100日働いてから食洗機を手に入れる。
③はお金を借りることで、初日から食洗機を手に入れる。
つまり借金によって、
「100日待つ」という時間を買った
とも考えることができます。
「借金=悪」ではない。しかし「借金=儲かる」でもない
ここで絶対に勘違いしてはいけません。
この話は、
「借金して投資すれば儲かる!」
という話ではありません。
重要なのは、
「借りたお金を何に使うのか?」
ということです。
例えば100万円を借りて、その100万円をすべて
遊びや浪費に使ってしまえば、
100万円を使う
↓
お金がなくなる
↓
借金だけが残る
という状態になります。
一方で100万円を借りて、仕事の効率を上げる設備を
購入し、その設備によって年間30万円の利益が
増えるのであれば、借金は違う意味を持ってきます。
重要なのは、
「支払う利息以上の利益を生み出せるのか?」
という考え方です。
現実の投資では「食洗機」のように確実ではない
ここも非常に重要です。
今回の話では、
食洗機が毎日必ず100円を生み出す
という前提になっています。
しかし、現実の投資は違います。
株式市場は上がることもあれば、
下がることもあります。
100万円を投資して、
80万円になることもあります。
もし100万円を借金して投資していた場合、
投資した資産が80万円になったとしても、
100万円の借金が80万円に減るわけではありません。
借金には返済義務と利息があります。
だからこそ、
株式・FX・暗号資産などへ借金して投資することは、初心者にはおすすめできません。
借金は利益を大きくする可能性がある一方で、
損失も大きくする「レバレッジ」になるからです。
私たちは「貯金→投資」の順番でいい
ここまで読むと、
「じゃあ、自分は何をすればいいの?」
と思うかもしれません。
多くの人の資産形成では、
いきなり③を目指す必要はありません。
まずは、
STEP1 生活防衛資金を貯める
↓
STEP2 余裕資金を作る
↓
STEP3 余裕資金を投資へ回す
この順番で十分です。
特に投資初心者なら、NISAなどの税制優遇制度を活用しながら、低コストのインデックスファンドへ長期・積立・分散投資する方法は有力な選択肢になります。
重要なのは、
「自分だけが働いてお金を増やす」という状態から、「お金にも働いてもらう」という発想を持つことです。
貯金と投資は「どちらが正しい」ではない
ここでもう一つ覚えておきたいことがあります。
「貯金はダメ、投資が正解」ではありません。
貯金と投資には、それぞれ役割があります。
貯金=今の生活を守るお金
投資=将来の資産を育てるお金
と考えると分かりやすいでしょう。
例えば、来月必要になる生活費まで株式投資に回してしまうのは危険です。
反対に、10年、20年先まで使う予定のないお金をすべて普通預金に置いておくことにも、インフレなど別のリスクがあります。
だからこそ、
「守るお金」と「育てるお金」を分ける
という考え方が大切になります。
まとめ|お金を「貯める」から「働かせる」へ
キングコング西野さんの「皿洗い」の話から学べることを整理してみましょう。
① 貯金
自分で皿洗いをする
↓
毎日100円をもらう
↓
1年間で36,500円
② 投資
100日間皿洗いをして1万円貯める
↓
1万円で食洗機を購入
↓
食洗機に皿洗いを任せる
↓
自分は空いた時間でお父さんの肩たたき
↓
1年間で53,000円
③ 投資+借金
初日に1万円を借りる
↓
すぐに食洗機を購入
↓
初日から食洗機+肩たたき
↓
1年間で73,000円
↓
借金+利息10,100円を返済
↓
62,900円
この話で本当に大切なのは、
「借金をすればお金持ちになれる」
ということではありません。
大切なのは、
「お金を何に使えば、将来のお金や時間を生み出してくれるのか?」
と考えることです。
貯金するだけだった1万円を、食洗機という「時間を生み出すもの」に変える。
そして、生まれた時間を使って新しい収入を作る。
これこそが「投資」の本質を理解する第一歩です。
まずは貯金で生活を守る。
余裕ができたら、そのお金の一部に働いてもらう。
「自分が働いてお金を稼ぐ」から、「自分+お金が働く」へ。
この考え方を知ることが、将来の資産形成を始める第一歩になるのではないでしょうか。
コメント